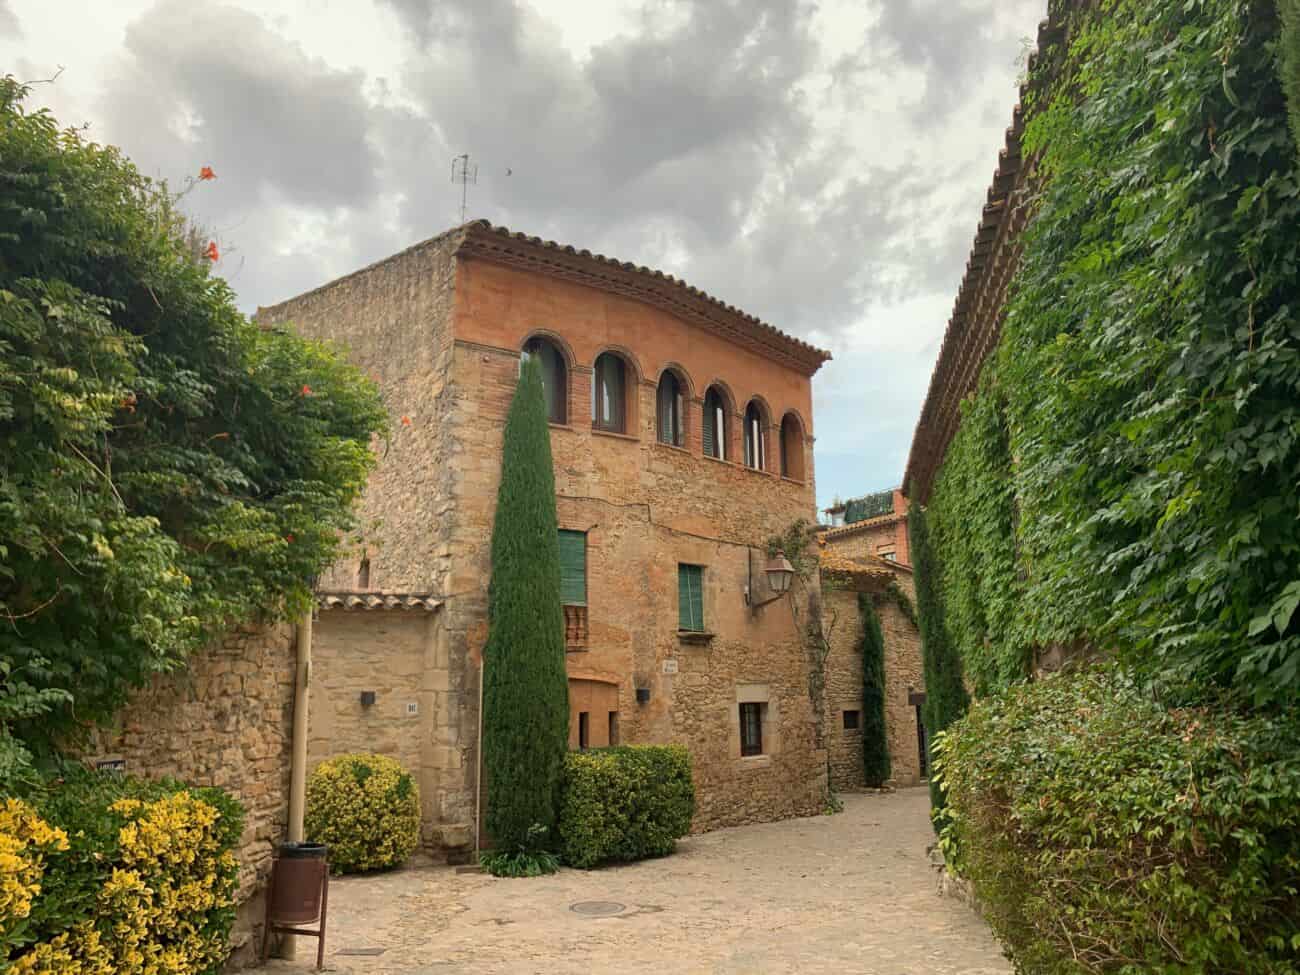
Een huis kopen in het buitenland is een droom van vele Belgen. Spanje en Frankrijk staan met stip op nummer 1. Nu zijn er uiteraard een resem aan zaken waar je rekening mee moet houden bij het kopen van een huis in het buitenland. Juridische verplichtingen, financiële impact, locatie, gebruik van het huis… zijn allemaal onderwerpen die in deze blog aan bod komen.

De juridische en administratieve verplichtingen om een huis te kopen in het buitenland
Papierwerk… Of je nu een huis koopt in het buitenland of niet, papierwerk zal je altijd blijven achtervolgen. Er zijn dus net zoals in België juridische en administratieve verplichtingen verbonden aan het kopen van een huis in het buitenland.
Het is belangrijk om informatie in te winnen over de markt van zowel in het land waar je zal kopen als in het land waar je momenteel woont. Waarom? De instelling van je land van herkomst kan je meer vertellen over het verloop van de aankoop langs jouw kant. De andere instelling vertelt je dan weer meer over zaken waar je rekening moet houden in verband met lokale wetgeving. Afhankelijk van waar je een huis koopt in het buitenland kan dit een aanzienlijke impact hebben.
Een huis kopen in het buitenland: de financiële impact
Onlosmakelijk van een huis kopen in het buitenland, is het financiële plaatje. De aankoopwaarde van het huis is vrij vanzelfsprekend, maar wat zijn de verborgen kosten? Dit is sterk afhankelijk van het land waar je een huis koopt.
- Valuta
Een eerste factor is valuta. Koop je een huis in het buitenland maar gebruiken ze daar geen euro? Dan moet je rekening houden met de wisselkoers. Staat de euro sterk? Dan zal je aankoop “goedkoper” worden. Staat de euro zwak? Dan heeft dit een negatief effect op de aankoop. - Notariskosten om een huis te kopen in het buitenland
Je kan het nooit ontlopen. Notariskosten komen ook aan bod wanneer je in het buitenland koopt. Je kan hiervoor je eigen notaris aanstellen die zijn/haar standaardtarief zal hanteren. Je kan hiervoor ook een buitenlandse notaris aanstellen. Echter zullen de kosten niet erg veel verschillen. - Belastingen
De belastingen die je betaalt op je woning in het buitenland hangt af van of het land waar je koopt al dan niet een dubbelbelastingsverdrag heeft met België. Wat wil dit zeggen? Een dubbelbelastingverdrag is een overeenkomst tussen België en een ander land, waarin is vastgelegd welk land over welke bronnen van inkomsten belasting mag heffen. Om het in monopoly-termen uit te leggen. Niet beide landen mogen langs start passeren. Je belastingstarief zal dus afhangen van het land waarin je gekocht hebt.
Heeft België geen dubbelbelastingsverdrag? Dan wordt het samen belast met je andere inkomsten. Je kan wel een vermindering van 50% aanvragen op de belasting van je aankoop in het buitenland. - De registratierechten die je moet betalen om een huis te kopen in het buitenland
Je betaalt in principe het lokale tarief van registratierechten. - Makelaarskosten
Maak je gebruik van een makelaar? Dan zal je ook makelaarskosten betalen. Ook deze kost is sterk afhankelijk van waar je een huis koopt in het buitenland. Vaak schommelen deze tussen de twee en zes procent van de verkoopprijs. Koop je een huis in het buitenland van 400 000 euro? Dan kan de makelaarskost er als volgt uitzien.Twee procent: 400 000 x 0,02 = 8 000 euro
Zes procent: 400 000 x 0,06 = 24 000 euroZoals je ziet kan de keuze van makelaar een grote financiële impact maken. Goedkoper wil natuurlijk niet altijd zeggen beter, maar in het geval van een aankoop in het buitenland, kan je beter wat extra onderzoek doen en een weloverwogen keuze maken.
- Hypothecaire lening om een huis in het buitenland te kopen
Je huis in het buitenland financieren kan op verschillende manieren.
Je kan bijvoorbeeld lenen bij een buitenlandse bank. Zorg ervoor dat wanneer je dit doet, je goed op de hoogte bent van de lokale wetgeving omtrent hypothecaire kredieten. Deze verschillen namelijk per land of soms zelfs per regio. Niet zeker? Schakel dan hulp van een advocaat in die de lokale wetgeving goed kent.Wil je graag meer opties om je huis in het buitenland te financieren? Dan kom je best langs bij iFinco. Er zijn tal van opties om je huis in het buitenland te financieren. Denk aan een hypothecair krediet, bulletkrediet, een herfinanciering van je huidige krediet… Je kan alle mogelijkheden terugvinden in onze eerdere blog over lenen voor een tweede verblijf. Zoals je ziet zijn er diverse paden die je kan bewandelen bij de aankoop van je huis in het buitenland.
Elk van deze opties is sterk afhankelijk van je persoonlijke situatie. Wil je graag meer weten over jouw persoonlijke mogelijkheden? Maak dan vrijblijvend een afspraak in een van onze kantoren. We ontdekken samen de paden naar jouw huis in het buitenland.
Waar ga je een huis kopen?
Dit is misschien wel de belangrijkste vraag van het hele verhaal. Een huis kopen in het buitenland zonder te weten waar zou een beetje gek zijn. Vele belgen kiezen voor Frankrijk of Spanje. De reden hiervoor hoeven we niet ver te zoeken, de zon. Het goede weer en het levensritme van deze landen zijn aantrekkelijk waardoor dit de populairste landen zijn. Een tweede reden is het nut van het huis. Het wil niet zeggen dat je een huis koopt in het buitenland, dat je er ook effectief moet gaan wonen of verblijven. Er wordt ook voor gekozen om een huis in het buitenland te kopen als investering. Beïnvloedt dat het aankoopproces?
Een huis kopen in het buitenland als investering of voor eigen gebruik
Is er een verschil tussen een huis kopen in het buitenland als investering of voor eigen gebruik?
In principe verandert er niets aan het aankoopproces, maar wel aan het rendement van de woning.
In grote lijnen kunnen we drie verschillende mogelijkheden onderscheiden.
- Je koopt een huis in het buitenland voor eigen gebruik
De eerste optie is vanzelfsprekend. Je koopt een huis in het buitenland om er zelf in te verblijven zonder het te verhuren. Dit heeft natuurlijk een effect op het rendement. Stel dat je vier maanden per jaar verblijft in de woning. De overige acht maanden zou je ervoor kunnen kiezen om de woning te verhuren. Doe je dit niet, dan loop je “rendement” mis. - Je koopt een huis in het buitenland voor gemengd gebruik
Optie twee is dezelfde als optie één maar je gaat dan voor de maanden dat je niet in de woning verblijft, de woning verhuren. Stel dat je de woning voor 1500 euro per maand kan verhuren. Acht maanden maal 1500 euro is 12 000 euro. Dit zijn natuurlijk aangename extra inkomsten. Je moet natuurlijk wel rekening houden met belastingen en andere bijkomende kosten voor het verhuren van de woning. - Je koopt een huis in het buitenland als investering
De laatste optie is wederom vanzelfsprekend. Je koopt een huis in het buitenland als investering. Langs één kant heb je rendement door de huurinkomsten. Anderzijds zal de waarde van je woning over de jaren heen doorgaans stijgen terwijl je jouw krediet van de woning verder afbetaalt. Kies je na een aantal jaren om het huis in het buitenland te verkopen? Dan zal je hier rendement uithalen. Dit is natuurlijk met een asterix. Er mogen namelijk geen problemen met het huis zijn zoals grote renovaties, vergunningsproblemen…
Veelgemaakte fouten bij het kopen van een huis in het buitenland
Een huis kopen is altijd stressvol. Een huis kopen in het buitenland is zeker niet makkelijker. Om die reden lijsten we ten slotte nog de meest voorkomende fouten op bij het kopen van een huis in het buitenland.
- Te weining onderzoek doen: Je loopt blindelings in het aankoopproces zonder diepgaand onderzoek te doen naar alle factoren. Dit wil niet zeggen dat je alles zelf hoeft te onderzoeken. Je kan hiervoor beroep doen op externe experten. Dat brengt ons naadloos bij punt twee.
- De verkeerde adviseurs kiezen: het is ten zeerste aangeraden om advies in te roepen van externe partijen. Toch is het belangrijk om dit advies steeds kritisch te bekijken. Durf het advies dat je krijgt in vraag te stellen wanneer je twijfelt. Duidelijkheid is zeer belangrijk bij het kopen van een huis in het buitenland.
- De kosten verkeerd inschatten: Bij het kopen van een huis in het buitenland gaan er je heel wat cijfers om de oren vliegen. Dit maakt het soms moeilijk om een totaalbeeld te krijgen van de kosten. Sommige partijen drukken zich uit in percentages, anderen in maandelijkse kosten, nog anderen in forfaitaire bedragen. Dit maakt het ingewikkeld. Maak voor jezelf een zo duidelijk mogelijk overzicht van de kosten op korte en lange termijn en maak op basis hiervan een weloverwogen beslissing.
- Een huis kopen puur uit emotie: Het gebeurt wel vaker. Mensen worden verliefd op een land, regio, huis… en kiezen dan snel om een huis te kopen in het buitenland. Allemaal heel leuk, maar zoals het spreekwoord het zegt: “Haast en spoed is zelden goed.” Vaak gaan deze aankopen gepaard met heel wat kopzorgen na een paar maanden of zelfs jaren.
iFinco is dichtbij, ook in het kopen van een huis in het buitenland
We hebben nog net geen kantoor in Spanje, Frankrijk of een ander tropisch land maar we zijn wel altijd dichtbij om je te helpen met het kopen van een huis in het buitenland. We helpen je niet enkel met de financiële kant waarin we verschillende mogelijkheden hebben om je helpen. We helpen ook met alle andere zaken. Juridisch en administratief geven we je oprecht advies, geheel vrijblijvend. Maak je afspraak in een van onze kantoren of via videocall en we bespreken het graag samen!